【不動産代理・仲介業の倒産が相次ぐ?】小規模だけが理由ではない、明暗を分けた「経営の仕組み」

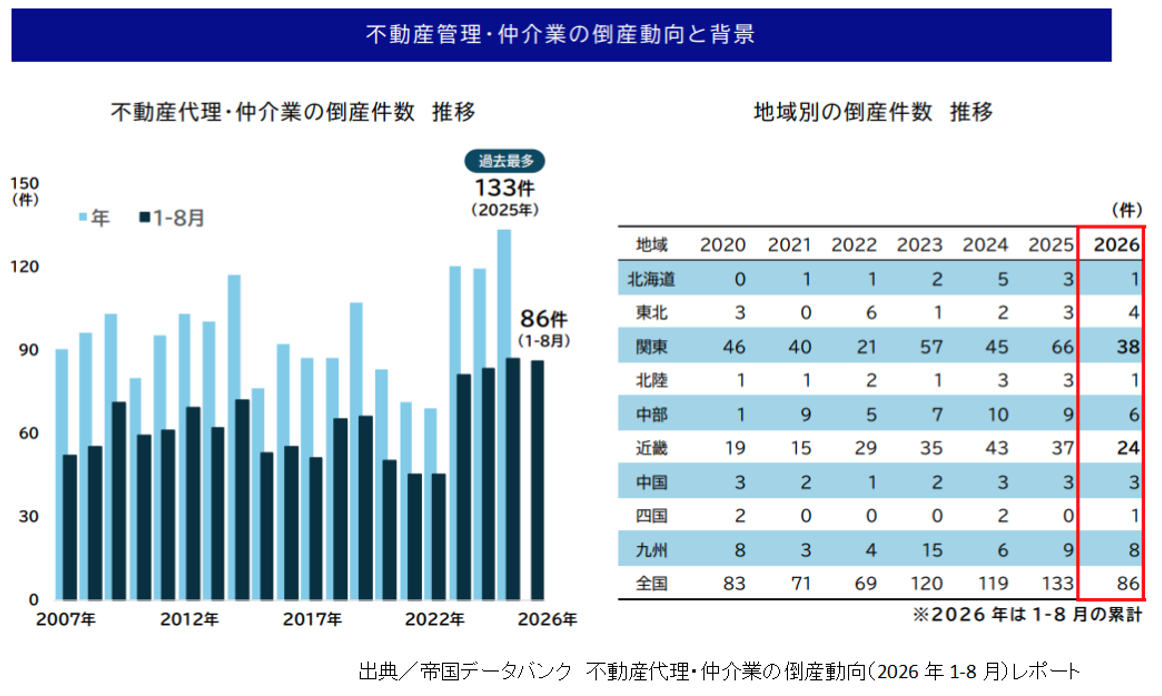
帝国データバンク(以下「TDB」)によれば、2026年1月から8月に倒産した不動産代理・仲介業の件数は86件でした。
これは、過去最多を記録した前年同期比(87件)を1件下回っているものの、このペースで推移すれば通年で130件前後が見込まれるなど、最多となった2025年の倒産件数(133件}に迫る勢いだと分析されています。
ただし、帝国データバンクの集計対象は負債額1,000万円以上かつ法的整理による倒産であり、さらには土地・建物の売買や賃貸の媒介のみならず、管理などを手掛ける「不動産代理・仲介業」とされているため、宅地建物取引業者の廃業等までを網羅した数字ではありません。
そもそも、2025年度(2026年3月31日現在)における宅地建物取引業者の廃業等(廃業、期限切れ、免許取消など)の件数は4,762業者となっており、TDBの「倒産」と国土交通省が集計する「廃業等」は、そもそも意味や集計方法が異なる点には注意が必要です。
TDBが分析した倒産の規模別では、負債額5,000万円未満の中小零細事業者が60件と全体の約7割を占めた一方で、負債総額10億円以上が1件、5億円以上10億円未満の倒産が4件確認できるなど、負債総額自体は前年同期比を上回っています。
2026年1月から8月までの負債総額は約79億8,300万円で、前年同期の約47億9,300万円から66.6%増加しているのです。
もっとも、2025年3月末時点における宅地建物取引業者数は13万2,291業者と、11年連続で増加しています。
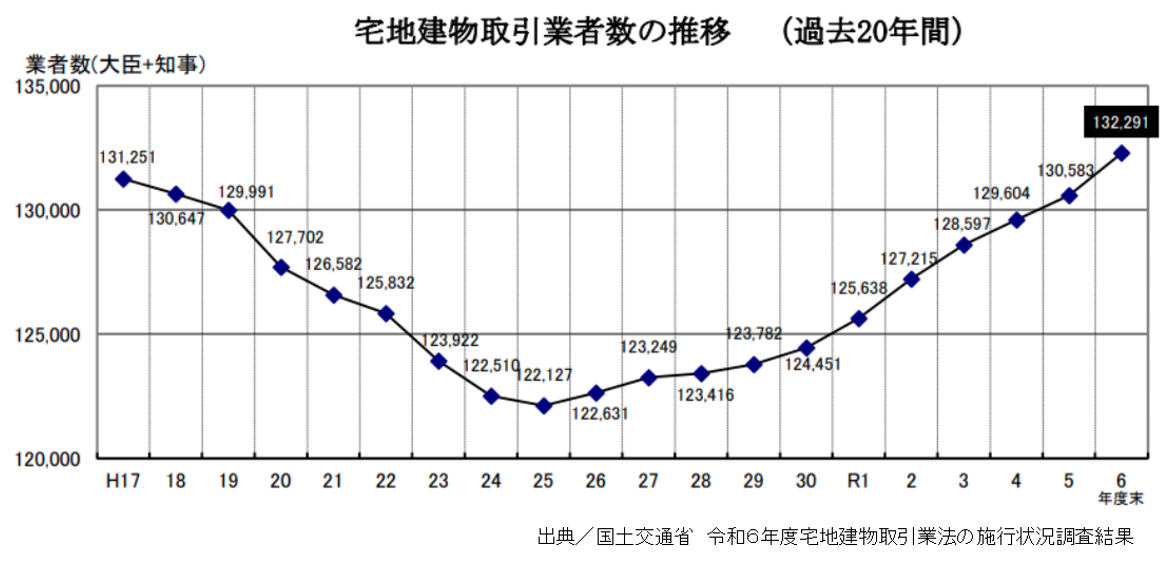
つまり、倒産件数が高水準で推移している一方で、宅地建物取引業者数そのものは増加を続けているのです。
仮に2026年の不動産代理・仲介業の倒産件数が通年で130件となった場合でも、2025年3月末時点の宅地建物取引業者数13万2,291業者を当てはめると、その割合は約0.1%です。
さらに、2025年度の廃業等4,762業者が2026年度にも同程度発生すると仮定し、そこに130件の倒産を合算しても、宅地建物取引業者数に対する割合は約3.7%にとどまります。
もっとも、これらの数値は「倒産率」や「廃業率」を正確に示したものではありません。
そもそも、倒産件数と宅地建物取引業者数では集計対象が異なるため、これらの数字が直ちに「宅地建物取引業者の倒産率」や「廃業率」を示すものではなく、単純に比較検討した参考値に過ぎないからです。
ただし、そうだとしても、倒産件数が過去最多に迫る水準にある一方で、宅地建物取引業者数そのものは増加を続けているという事実に着目する必要があるでしょう。
帝国データバンクは、新規参入業者の増加に伴う競争の激化に加え、オンライン内見やAIなどを活用する大手仲介業者と、DXへの投資が難しい中小零細事業者との間で顧客獲得の格差が生じていることが、倒産件数が高止まりしている背景の一つであると分析しています。
しかし、果たしてそれが主因なのでしょうか?
もちろん、オンライン内見やAIを始めとするデジタル技術の活用は、今後の不動産業において重要な要素となるでしょう。
しかし、DXへの投資額や導入の有無だけで、事業者の倒産を説明することはできるでしょうか。
そもそも、必ずしも大規模な設備投資をしなければDXが進められないというわけではありません。
既存のパソコンやインターネット環境を活用するだけで、オンライン内見やAIなど、さまざまなデジタル技術を業務に取り入れることは可能です。
そもそもDXは、大手企業だけが導入できる特別な仕組みではありません。
むしろ、限られた人員や資金で事業を展開する中小零細企業にとって、業務効率化や顧客との接点を増やすための有効な手段となり得るものです。
このような考えから、「大手と中小零細企業によるDX投資の格差」が、「顧客獲得の格差」に直結し、倒産件数の高止まりにつながっているとのTDBの見方に対し、筆者は「理由はそれだけではないだろう」と疑問を抱くのです。
この疑問を解消するには、実際に倒産した事業者にどのような共通点が見受けられるのかを明らかにする必要があります。
単にDXへの投資が不足していたからなのか、それとも売上規模、収益構造、営業手法、顧客獲得方法、資金繰りなど、別の要因が複合的に作用していたのかを探る必要があるのです。
本稿では、倒産や廃業に至った事業者の動向や事例から、どのような事業形態で、どのような経営上の問題を抱えていたのかを読み解き、そこから何をすれば事業を継続できた可能性があるのかを検討しながら、不動産代理・仲介業の倒産動向を考えていきたいと思います。
倒産した事業者の共通点
まず始めに、実際に倒産した不動産代理・仲介業者にはどのような共通点が見受けられるのかを明らかにしていきたいと思います。
TDBの調査結果を見ると、目を引くのが「企業規模」です。
2026年1月から8月までに倒産した86件のうち、負債額5,000万円未満の事業者は60件に上り、全体の69.8%を占めていることが分かります。
つまり、今回の倒産動向は大手あるいは中堅事業者が相次いで経営破綻しているのではなく、小規模事業者を中心に倒産が発生していることが分かります。
一方で、負債総額を見ると様相が少し異なります。
10億円以上の倒産が1件、5億円以上10億円未満が4件発生するなど、5億円以上の倒産が5件発生しているのです。その結果、負債総額は約79億8,300万円と、前年同期から66.6%増加しているのです。
つまり、倒産件数は小規模事業者が中心である一方、負債総額については5件の大型倒産が押し上げているという二つの側面が見受けられるのです。
次に注目したいのが「地域」です。
2026年1月から8月までの倒産件数を地域別に見ていくと、関東が38件で最も多く、次いで近畿が24件と続いています。
つまり、両地域の合計だけで62件となり、全体の約72%を占めているのです。
とはいえ、この事実から単純に「関東や近畿の不動産会社は倒産しやすい」と短絡的に考えてはなりません。
そもそも、大都市圏に宅地建物取引業者が多く存在するのは当然であり、倒産件数だけを根拠に地域ごとの倒産リスクを比較検討することはできないからです。
目を向けるべきは、不動産取引が活況な地域であっても、すべての事業者がその恩恵を受けられるわけではないという事実です。
TDBも、特に首都圏においては賃料・売買価格が高騰し、大手不動産管理・仲介業者の収入高が増加していると指摘する一方で、新規参入による競争激化が進んでいると指摘しています。
つまり、市場規模が大きいことと、個々の事業者が安定した利益を確保できるのかは別問題であると理解する必要があるのです。
それでは、事業規模と地域だけではなく、どのような事業を行っていたのか、つまり「業態」に目を向けた場合、どのような傾向が見えてくるのでしょうか。
不動産事業を経営している、あるいは従事されている皆さんには説明不要だと思いますが、一口に不動産業と言っても、売買取引を中心とする会社、あるいは賃貸の斡旋や管理を収益の柱としている、さらには買取再販を手掛けるなど、事業形態はさまざまです。
それぞれの業態によって、売上の発生時期や利益率、必要となる資金、固定費、顧客との関係性などが大きく異なるからです。
例えば、売買仲介を中心とする会社であれば、取引価格に連動して1件あたりの媒介報酬は大きくなります。
一般的に、首都圏へ近づくほど坪当たりの不動産価格は高くなりますから、成約時に得られる報酬は多くなります。
しかし、首都圏に近づくほど競合する業者の数も増加します。
売買もしくは賃貸であっても、仲介手数料はあくまで成果報酬です。
成約までに時間がかかれば、その間は無報酬となる一方、事務所経費や人件費、広告宣伝費などの持ち出しは必要となります。
つまり仲介業においては、「成約すれば大きな売上になる」という側面だけではなく、「成約しなければ売上はあがらず、その期間であっても固定費は発生する」という事業構造を正確に理解しておく必要があるのです。
競争の影響を受けるのは、管理業者も同様です。
管理業の場合、仲介業と比較すれば継続的な収入を確保しやすいという特徴がある一方、管理戸数を維持、あるいは増やすためには営業活動や適切なフォローアップは不可欠であり、それらを怠り解約が発生すれば、収益基盤が縮小するでしょう。
また買取再販を中心とする事業者であれば、当然に仕入れる資金が必要となります。
そのため、仲介業者とは異なる資金繰りのリスクを抱えることになるのです。
特に、仕入れた物件が想定どおりに売却できなければ、在庫期間の長期化により借入金の返済や金利負担などが経営を圧迫する可能性があります。
このように考えると、どのような事業形態で収益を上げていたのか、継続的に売上を得られていたのか、収入が途絶える外的な要因が存在していたのかを知る必要があるでしょう。
また、経営者への依存度についても考慮する必要があります。
中小零細の不動産会社においては、従業者を雇ってはいても社長自身がトップセールスマンであるケースは少なくありません。
営業、査定、顧客対応、物件調査や契約など、幅広い業務を一手に担っているケースは少なくないのです。
筆者が営業研修に赴くのは、大半がそのような事業者です。
カリキュラムの構成について打ち合わせに出向くと、「うちの社員は私に頼りきりで、自主的に動くとか学ぼうとする姿勢がまったく見えません」などと口にする経営者を見かけることがあります。
はっきりと申し上げれば、そのような状態を放置している事業者が、持続的な成長を続けるのは容易ではありません。
会社の売上や顧客基盤が経営者個人の営業力や人脈に依存している場合、経営者が動けなくなった瞬間に事業そのものが停滞するからです。
もちろん筆者は、経営者自身が営業の第一線に立つことを問題視しているわけではありません。
中小零細企業にとって、多くの場合、経営者の営業力や人脈は大きな強みとなり得るからです。
問題なのは、社長の強みが事業者の資産として蓄積されず、「社長がいなければ何も進まない」という状態に陥ることです。
さらに言えば、独断専行が過ぎる経営者に優秀な人間は追随しません。
これは、他社でいくらでも力を発揮できるため、簡単に転職してしまうからです。
その場合、残されるのは経営者の指示を待つだけの人材です。
そのような事業者では、多くの場合、必要不可欠な情報が共有されず経営者の頭にしか存在していません。
それでは、従業員を何人雇い入れたとしても、実質的には「経営者一人に依存した会社」となってしまいます。
さらに、営業資産の蓄積はDXの活用と無関係ではありません。
顧客情報が適切に管理されているのか、営業履歴は共有されているのか、過去の取引先に対して継続的なアプローチがなされているか、問い合わせから成約までのデータが分析されているか、こうした仕組みが構築されていなければ、AIやオンライン内見を導入したところで改善につながらない可能性が高くなるからです。
DXの導入に際して重要なのは、AIやオンライン内見といった個別のツールを導入することではなく、それらを活用するための営業基盤が社内で構築されているかどうかです。
例えば、顧客情報が担当者ごとにバラバラな状態で管理されていたり、過去の営業履歴が残されていない場合には、AIを導入したところで分析すべきデータそのものが不足しています。
また、オンラインによる商談や内見を導入したとしても、顧客対応や営業履歴が蓄積・共有されていなければ、結局は担当者個人の経験や記憶に依存した営業となってしまいます。
その結果、問い合わせから成約に至るまでの過程を検証し、どこを改善すべきなのかを把握することも難しくなります。
実際、中小零細に分類される事業者であっても社内体制を構築したうえで積極的にDXを導入し、成果をあげている会社は存在しています。
このような現実を理解しているだけに、TDBが指摘する、『大手不動産会社と中小零細事業者との間にあるDX投資の格差が顧客獲得量の差につながり、倒産の一因となっている可能性がある』との見解に対し、筆者は疑問を感じるのです。
確かに、資金力の格差によって、DX投資の額が異なる可能性は高いでしょう。
しかし、だからといって「DXに多額の投資ができない中小零細事業者は倒産しやすい」と結論付けることはできません。
このような視点に立つと、倒産の原因を「首都圏における競争激化」や「DX投資の不足」に求めるのは無理があるように思えます。
むしろ、顧客獲得力や営業効率など、収益性を高めるための『経営基盤』が十分に構築されてこなかったことによって、DXの活用が進まず、最終的に営業力の差として表面化した可能性も考えられるからです。
では、こうした見方は、実際に倒産した事業者の「倒産理由」から確認できるものなのでしょうか。
次項では、個々の倒産事例や原因に目を向け、売上減少、販売不振、資金繰り、過剰債務、競争激化など、経営破綻に至るまでにどのような問題が作用していたのかを確認してみたいと思います。
倒産理由から見えてくるもの
前項では、不動産代理・仲介業の倒産について、企業規模や地域、業態、収益構造、経営者への依存、さらにはDXとの関係について考えてきました。
では、実際に倒産した事業者は、どのような経緯で経営破綻に至ったのでしょうか。
もっとも、倒産という結果だけを見て、「競争に負けたから」「DXへの対応が遅れたから」と単純に判断することはできません。
企業が倒産に至るまでには、複数の問題が積み重なっているからです。
さらに、不動産代理・仲介業の倒産が急増したとの捉え方も、筆者は正しくないと考えています。
先述したように、2025年3月末時点の宅地建物取引業者数が13万2,291業者に達するなど、11年連続で増加しています。
確かに、都市圏において不動産市況は好況ではありますが、参入が増加すれば競争が激化し、一定の淘汰につながるのは必然です。
つまり、「都市圏に需要があること」と「自社がその需要を獲得できる」は別問題だからです。
したがって、倒産件数が高止まりしている背景には、参入業者の増加に伴う競争の激化と、それに伴う市場からの淘汰が影響しているとの仮説も成り立ちます。
2026年1月から8月に倒産した不動産代理・仲介業の中で、最も多額の負債(約16億円)を抱えて破産手続開始決定(令和7年フ第227号)を受けた岡崎不動産(高知市)は、すでにホームページが閉鎖されているため、得られる情報は多くありません。
ですが、「会社の強みは代表自らが現場を担当していること」とされているのが確認できました。
この記述だけを根拠に同社の倒産原因を判断することはできません。
しかし、前項で解説したように「経営者自身が営業できることと」と「会社として営業できること」は同じではありません。
代表者自身の営業力や人脈は、もちろん会社にとって大きな武器となります。
しかし、それらが代表者個人の能力にとどまっているのか、それとも顧客情報や営業履歴、査定ノウハウ、追客の仕組みなどとして会社に蓄積されているのかによって、企業としての営業力は大きく変わります。
顧客との接点をどこに置き、顧客獲得力や営業効率、さらには収益性を高めるために取れる手段を構築することが、何より大切なのです。
そもそも、高額なDXを導入しても使いこなせなければ意味がありませんし、多額の広告宣伝費をかけ、その結果問い合わせが増えたとしても、成約に至らなければ収入は得られません。
つまり、DXも広告宣伝も、それ自体が収益を生み出すものではなく、あくまでも顧客獲得や営業活動を支援するための「手段」に過ぎません。
それだけに、重要なのは手段を導入したかどうかではなく、最終的に売上や利益につなげられるかどうかなのです。
こうした「手段」と「成果」の混同が経営上の問題を覆い隠した結果、適切な対策が講じられず、倒産に至ったのではないかとも考えられるのです。
先述したように、倒産に至った経緯は複合的な要因によるため、一概にはその理由を判断できません。
しかし、TDBが2024年に公表した「不動産仲介業の倒産動向」では、2023年の倒産増加について、物件紹介数の減少、転居を伴う企業の異動制度の見直し、引っ越し費用や家賃上昇による住み替え需要の低迷、大手による優良な築浅物件の囲い込み、など複数の要因を挙げています。
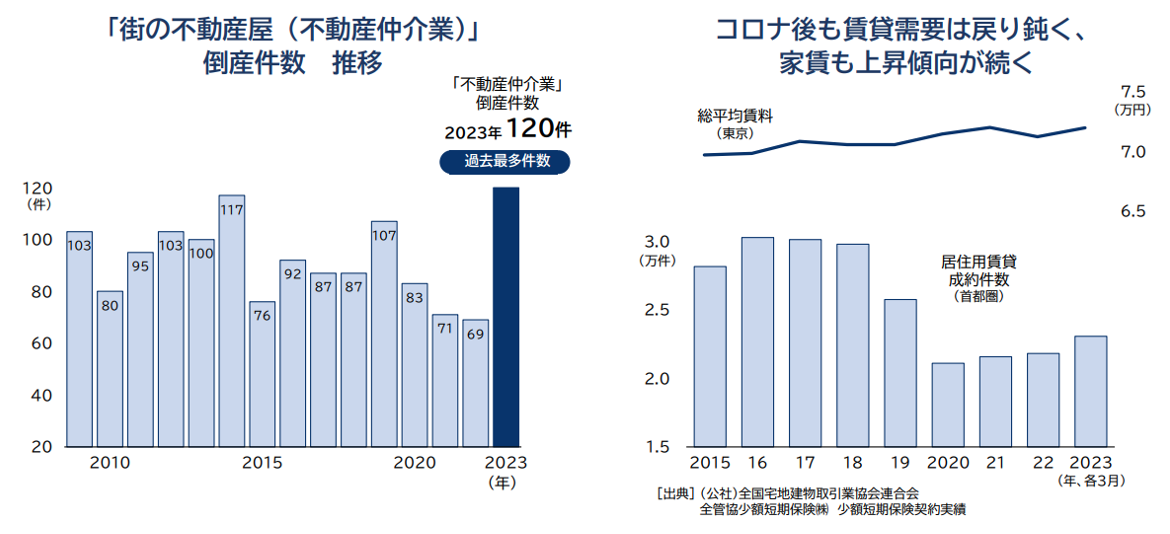
さらに、東京商工リサーチは2025年の不動産業について、倒産136社、休廃業・解散2,000社の合計2,136社が市場から撤退したとしています。
その背景には、コスト上昇を価格転嫁できない事業者の淘汰があると指摘しています。
このように実際の倒産事例や業界全体の動向を見ていくと、競争激化やDXへの対応だけでは説明しきれない、売上減少、資金繰り、固定費負担、在庫や債権、借入、さらには経営者の依存など、複数の経営上の問題が存在していることを、改めて確認できるのです。
新規参入は比較的容易、しかし継続は困難
不動産仲介業は、物品販売業のように商品在庫を仕入れて保有する必要がなく、要件を満たしたうえで必要な免許を取得し、オフィス用品やパソコンなどを揃えれば事業を開始できます。
他業種と比較すれば、参入障壁は比較的低い業種とさえ言えるでしょう。
しかし、事業を開始しやすいことと、事業を継続できることは、まったく別の問題です。
序章で解説したように、2025年3月末時点の宅地建物取引業者数は13万2,291業者に達しています。
もちろん、これら全ての事業者と競合するわけではありませんが、これだけ多くの事業者が存在する市場で顧客を獲得し、安定した収益を確保し続けることは、決して容易ではありません。
開業より難しいのは、「継続的に案件を獲得するための仕組みづくり」だからです。
開業当初は、経営者自身がそれまで積み上げた人脈や営業の成果、つまりは知人からの紹介、既存客からのリピート、地域で培ってきた人間関係などの人的ネットワークが大きな武器となるでしょう。
しかし、新たな仕組みづくりを模索し続けなければ、やがて紹介や人脈による案件は枯渇します。
紹介や人脈から得られる案件への依存度が過ぎれば、それらが減少に転じたとき、売上が一気に落ち込む可能性があります。
だからこそ、会社として顧客を獲得する仕組みが重要なのです。
ホームページ、ポータルサイト、SNS、広告、紹介、既存顧客へのアプローチなど、顧客との接点を複数持ち、それぞれについて「どれだけ問い合わせがあり、どれだけ商談につながり、どれだけ成約に至ったか」を把握する。
こうした営業活動の仕組みがあって、初めて経営者個人の営業力を会社の営業力へと変えられるのです。
そして、その際にこそDXが重要となるのです。
DXは、社歴や事業規模、地域による営業力の差を縮小するうえで有効な手段となり得る一方、自社で使いこなせるのか、事業規模に対して適切かを吟味しなければ宝の持ち腐れとなる可能性が高くなります。
そもそも、前章で解説したように、DXそのものが目的ではありません。
顧客情報を蓄積し、営業履歴を共有し、追客漏れを防ぎ、広告効果を検証し、業務を効率化する。
それらを実現するために必要なツールを導入するのであって、「DXを導入したから売上が増える」と考えてはなりません。
所詮は「手段」と割り切って、適度な距離感を保つ必要があるのです。
何より重要なのは、自社にとって何が不足しているのかを把握し、その不足を補うためにDXを活用することです。
これは、広告宣伝についても同様です。
確かに、広告量を増やせば問い合わせ件数が増える可能性はあります。
しかし、広告量を増やせば費用は増加しますし、何よりも、問い合わせを商談につなげられるだけの営業力がなければ、広告費は単なるコストになってしまいます。
つまり、重要なのは「DXを導入した」「問い合わせ件数を増やすため投資した」ことではなく、投資がどのような成果に結びついたかを検証することなのです。
この視点が、不動産仲介業の経営者のみならず従業者にとっても不可欠であると、筆者は考えています。
新規参入が比較的容易である以上、今後も不動産会社の新規参入が増加を続ける可能性は高いでしょう。
それに対して、少子高齢化の影響などによって取引件数は減少する可能性があります。
その結果、一つの新規顧客情報を複数の仲介業者が取り合う状況が、さらに加速する可能性があるのです。
競合他社に勝つためには、営業力が不可欠です。
だからといって、強引に迫れば良いというわけではありません。
それは、営業力ではなく単なる押し売りです。
必要なのは、顧客に選ばれるための特徴、つまりは「強み」を持つことです。
強みは、一つに限られません。豊富な知識を有している、人当たりが良い、説明がうまい、フットワークが軽いなど、そのいずれもが強みとなり得ます。
重要なのは、こうした強みを自社の営業活動を通じて明確にし、「この会社に相談したい」「この人に任せたい」と、不特定多数の顧客から選ばれる理由に変えていくことです。
さらに、市場環境が変化したときには、従来のやり方に固執せず、必要に応じて仕組みや営業手法などを見直す柔軟性も大切です。
参入しやすい業界だからこそ競争から逃れることはできません。
だからこそ、自社にしか提供できない価値を見つけ、それをどのように顧客へ伝えるかを考え続けながら、継続的に選ばれる仕組みをつくる。
そして、その仕組みを支えるために必要なところでDXを活用する。
これこそが、これからの不動産仲介業に求められる経営ではないでしょうか。
まとめ
不動産業者が自主的に廃業する主な理由は、経営難と後継者の不在です。
そして、企業が倒産する理由も突き詰めれば売上の不振、つまりは経営難に行き着きます。
したがって、安定した売上を確保できる経営基盤があれば、廃業や倒産のリスクを大きく抑えられるとさえ言えるのです。
また、企業の風通しがよければ従業者の離職率も低減する可能性が高くなるでしょうから、後継者を育てられる環境をつくることにもつながるでしょう。
本稿で見てきたように、不動産代理・仲介業の事業継続に必要なのは、単純にDXへ投資することでも、広告費を増やすことでもありません。
資金、集客力、信頼性、適切な経営計画、明確な現状分析と対応力に加え、自社の強みを明確にし、経営者個人の人脈や営業力だけに依存しない仕組みを構築することなのです。
市場環境や競争条件が変化したとしても、自社に何が不足しているのかを把握し、その不足を補うために必要な手段を選択できるのなら、不必要に恐れることはありません。
DXも、手段の一つに過ぎないのです。
こうした考えに基づいて経営を続けることができれば、倒産や廃業のリスクを抑えながら、競争の激しい不動産市場においても事業を継続していく可能性を高められるのです。
あわせて読みたい