【火災保険に加入できない物件が増える?】気候変動がもたらす新たな所有リスク

住宅ローンを利用する場合、融資実行前までに火災保険へ加入することが、原則として条件とされます。
これは、万が一融資の返済期間中に火災や契約上補償対象となる自然災害などによって住宅が焼失・倒壊してしまった場合、建物の担保価値が著しく低下または消滅するため、保険金による建物の再建や住宅ローンの返済などを通じて、金融機関の担保割れや貸倒れリスクを押えるためです。
しかし、近年の水害、土砂災害、強風などの自然災害が激甚化する傾向にあることなどを背景に、保険会社各社が火災保険料率や補償内容の見直しを進めています。
例えば、保険会社が自社の保険料率を検討する際に利用しているのが損害保険各社で組織されている「損害保険料率算出機構」の算出した「参考純率」ですが、自然災害が激甚化傾向にあることに加え、将来的な気候変動リスクの予測が困難となっている影響を反映して2021年には約10.9%、2023年には過去最大となる約13%引き上げられるなど、段階的な改定が行われてきました。
参考純率は改定率に過ぎませんから、顧客が負担する保険料の引き上げ率と一致するとは限りません。
各保険会社が自社の保険料率や商品内容を決定するための基礎資料に過ぎないからです。
しかし、参考純率は毎年度、その水準が適正であるかどうか検証され、改定の変更が必要と判断された場合には金融庁長官への届出、変更しない場合でも報告がなされているのですから、使用義務がなくとも多くの保険会社が基礎資料として利用している以上、その影響は決して小さくないといえるでしょう。
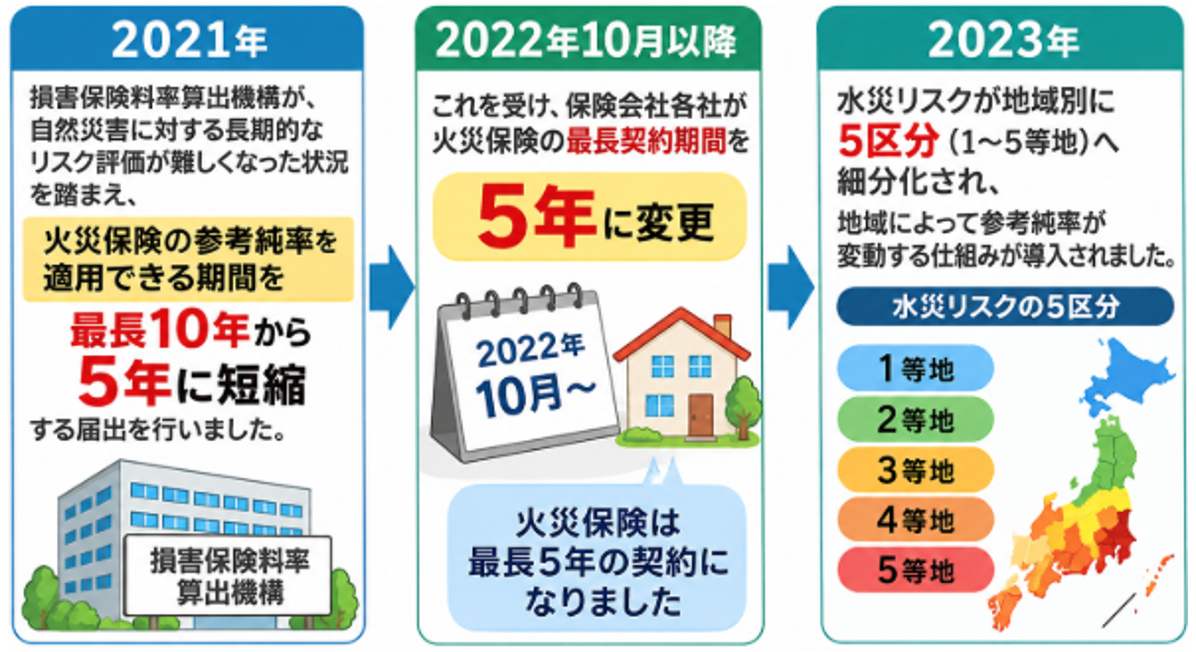
実際、「損害保険料率算出機構」は2021年、自然災害に対する長期的なリスク評価が難しくなった状況を踏まえ、火災保険の参考純率を適用できる期間を最長10年から5年に短縮する届出を行いました。
これを受け、保険会社各社が2022年10月以降、火災保険の最長契約期間を5年に変更しています。
また、2023年には水災リスクが地域別に5区分(1~5等地)へ細分化され、地域によって参考純率が変動する仕組みが導入されました。
これらの変更は、すでに各保険会社の保険商品へ反映されています。
つまり、火災保険は従来のように住宅を購入する際に加入しておけば、それ以降はあまり気にする必要のないものではなくなりつつあるのです。
したがって、自然災害の発生状況や将来的なリスク予想によって参考純率が見直されれば、顧客が数年後に火災保険へ加入する際の負担額に差が生じる可能性もあるのです。
物件を引き渡したら、その後一切の関わりを持たないのであれば、問題は生じないかもしれません。
しかし、そんな主義では紹介も得られないでしょうし、何より、そのような焼畑農業的営業方針では企業の発展もおぼつかないでしょう。
そもそも、火災保険は住宅を所有し続けるためのコストであり、購入時の資金計画や将来の維持費を考えるうえでも無視できない要素です。現在の最長期間である5年で契約しても、期間満了後には契約を更新する必要があるのです。
それだけに、火災保険料率の変動や補償内容の違いを考慮していなければ、顧客に対して十分な説明責任を果たしたとは言えないでしょう。
もちろん、火災保険の具体的な商品説明や契約の募集は、不動産営業の本来業務ではありません。
保険募集人として登録され、募集権限を有している場合を除けば、特定の保険商品について安易に説明したり、加入を勧めたりすることを行なってはなりません。
ですが、少なくとも契約更新のたびに保険料が変動する可能性があることや、その背景について、一般的な情報として顧客に伝える配慮は必要だと、筆者は考えます。
さらに、災害リスクと保険の引受条件が、不動産の流通可能性や資産価値に影響する点についても理解しておく必要があると考えています。
例えば、洪水や土砂災害リスクが高い地域に所在する住宅では、保険料が高くなる可能性があるからです。
加えて、建物の構造や築年数、過去の被災状況などによっては、希望する補償内容で契約できなかったり、保険会社によって引受条件が異なったりする可能性がある点についても、説明しておきたいものです。
つまり、火災保険の問題は購入後の維持費にとどまらず、不動産の売買そのものに関係してくる可能性すらあるということです。
そこで本稿では、火災保険の料率が見直されてきた背景と仕組みを解説するとともに、気候変動が不動産のリスク評価や流通市場に及ぼす影響について、皆さんと一緒に考えていきたいと思います。
補償範囲の違いを理解する
改めて説明する必要はないでしょうが、例えば、火災などによって建物が全焼した場合でも住宅ローンの返済が免除されることはありません。
住む家を失ったとしても原則として残債の返済は続くため、生活の再建や建物の再建築が容易ではないのです。それだけに、金融機関と消費者いずれにとっても火災保険への加入は不可欠だと言えるでしょう。
とはいえ、火災保険という名称から、火災による損害を補償する保険だと理解されていることが多いものの、現在販売されている住宅向けの火災保険は火災だけでなく、落雷や風災、雹災(ひょうさい)、雪災、水災など様々な事故による損害を補償する商品を選択するのが一般的です。
いわゆる「住宅総合保険」です。
個々の契約についての補償内容は、各保険会社が販売している保険の内容や、契約者が選択する内容によって異なるものの、次の図に記載されているような事故について補償されます。
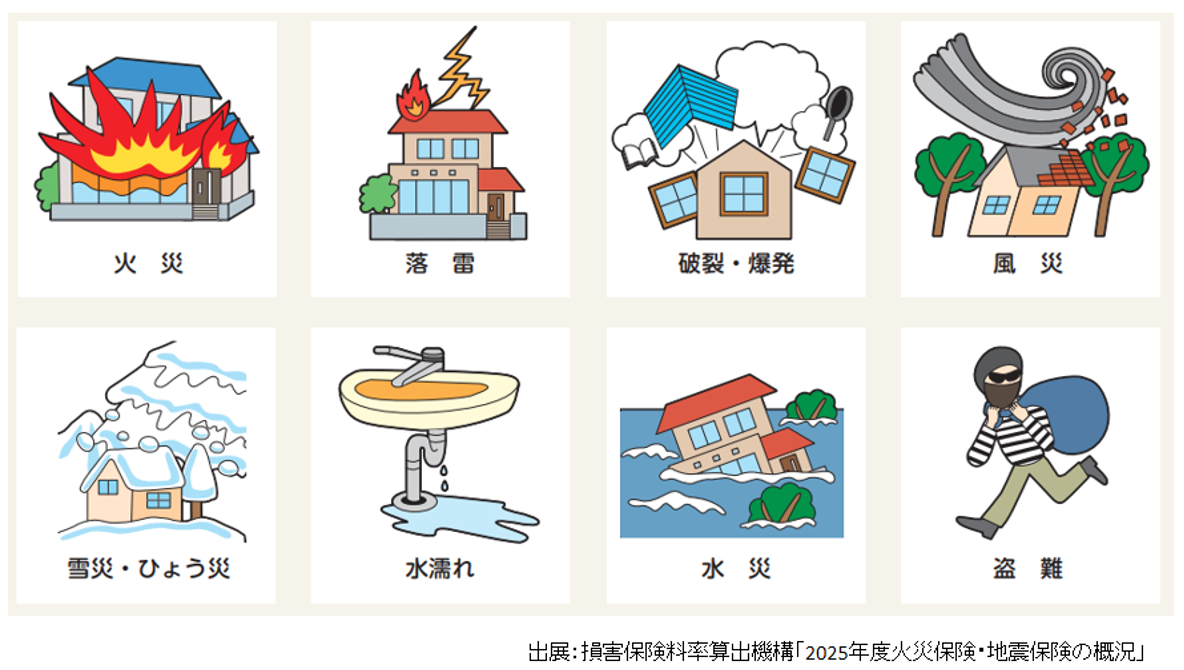
当然のことながら、火災だけを補償する保険に加入していた場合には、自然災害による損害では補償を受けられません。
一般的に、補償範囲が広くなるほど保険料も高くなる傾向にあります。
火災事故のみを補償する商品に加入すれば、住宅総合保険に加入するよりも保険料の負担は抑えられます。
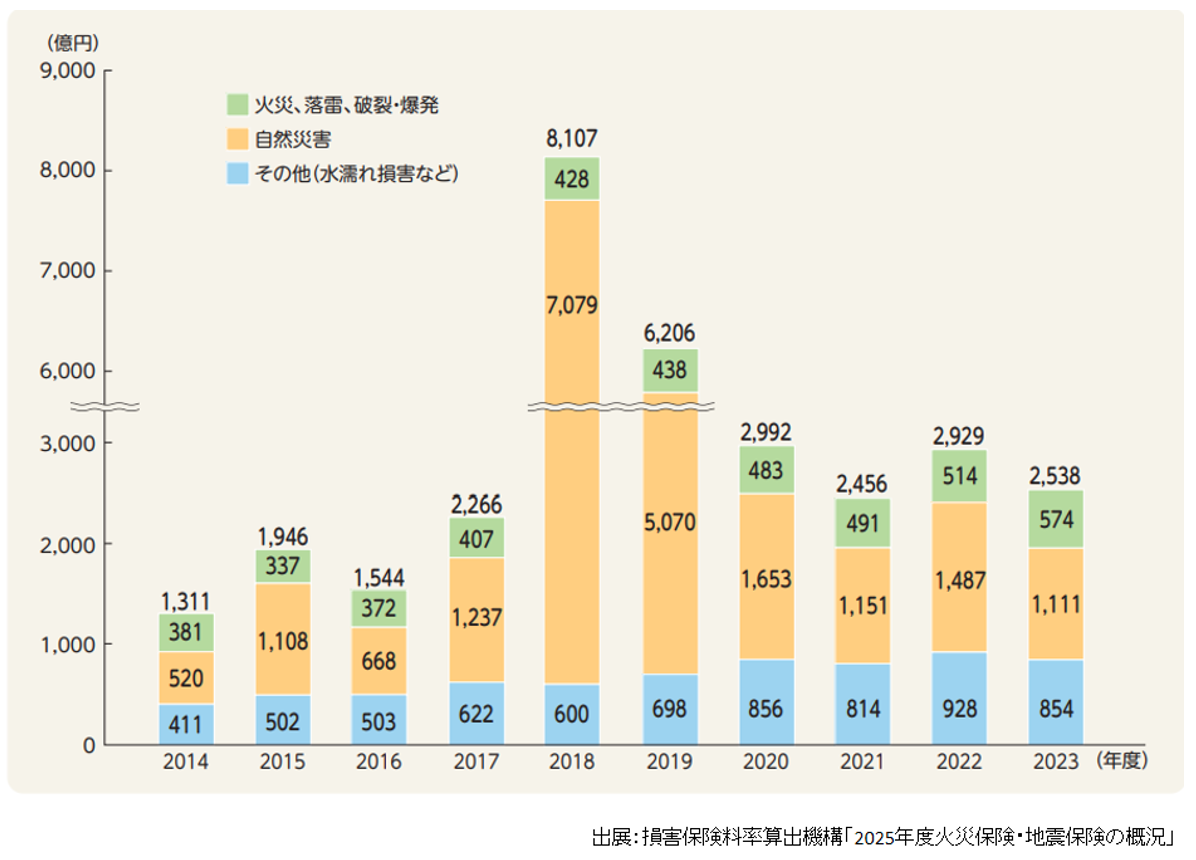
しかし、火災保険請求者の内訳などに関するアンケートの調査結果や損害保険料率算出機構が公開しているデータを見ると、火災よりも風災や雹災などの自然災害について保険金が支払われているケースが多いことが確認できます。
住宅を購入する顧客にとっては、建物の購入価格や住宅ローンの返済額だけでなく、家財を含めた生活再建に必要な費用も考慮する必要があります。
それだけに、不動産営業担当者は自身が保険募集人ではない限り、補償内容の違いについて詳細に説明する必要はないものの、物件の立地や建物の特性に応じてどのような災害リスクがあり、どのような補償が必要となるのかを十分に検討したうえで、必要な補償について保険会社や保険代理店に確認し、適切な火災保険への加入を検討するよう顧客に助言する必要があるのです。
例えば、河川や海岸に近い物件であれば洪水や高潮、斜面に近い住宅であれば土砂災害、積雪の多い地域であれば雪災への備えが重要になることでしょう。
こうしたリスクを把握したうえで、必要な補償が確保されているかを保険会社や保険代理店に確認してもらうことも、不動産営業が顧客に提供できる重要な情報の一つなのです。
正確に理解しておきたい保険料率
不動産営業が正確に理解しておかなければならない用語の一つに、「保険料率」があります。
これは、保険金額に対する保険料の割合を表す言葉ですが、原則として保険料は保険金額に比例します。
例えば、保険料率が0.003であった場合、保険金額2,000万円で契約すると保険料は6万円(2,000万円✕0.003)となるのです。
また、台風(風災)や雪災、水災等の自然災害が発生する頻度や被害の程度は、地域によって異なります。
そのため、火災保険の純保険料率では、建物の所在地に応じた料率区分が設けられています。
損害保険料率算出機構の資料によれば、最も保険料率が高い市区町村と低い市区町村の較差は、建物の構造などによって異なるものの、2.31~3.83倍に達します。
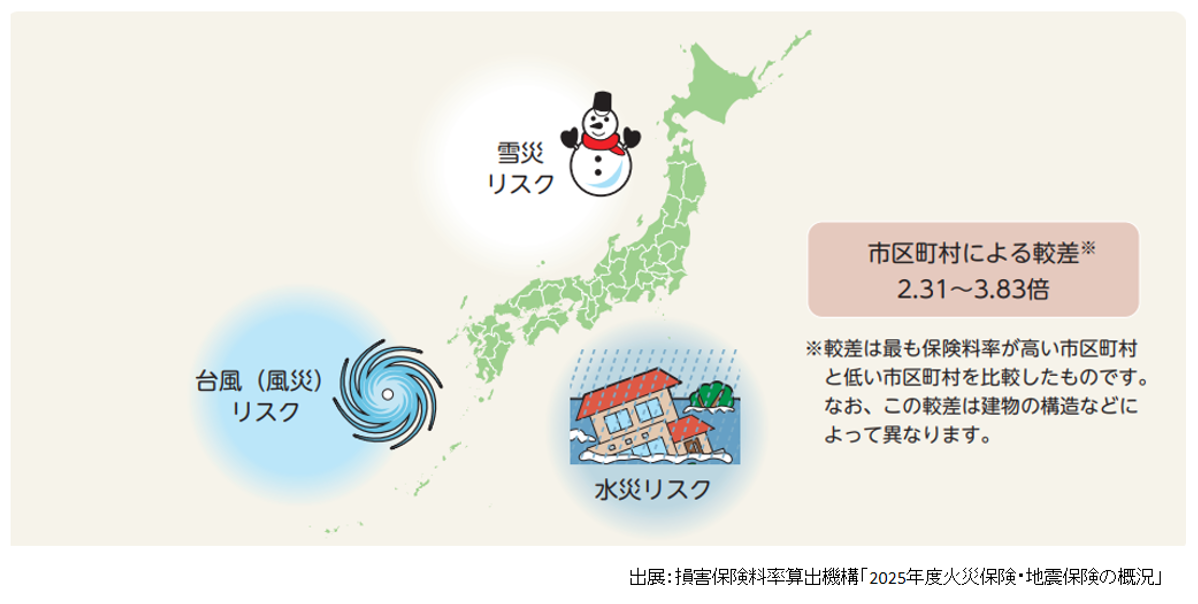
このような地域による料率の違いは、自然災害などのリスクを反映した純保険料率に表れます。
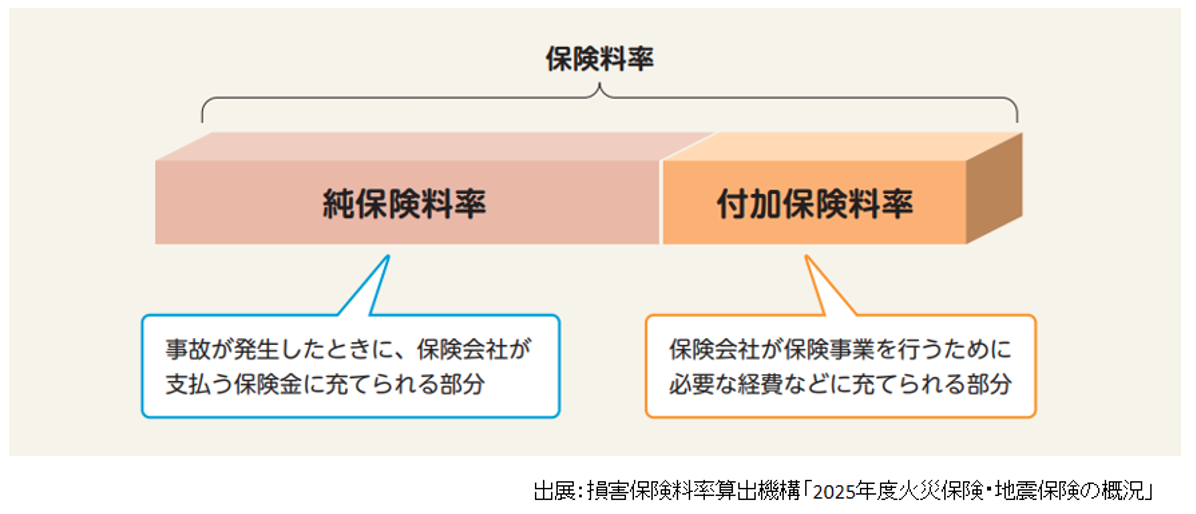
さらに、各保険会社の料率は保険金の支払いに充当される「純保険料率」と、保険会社が事業を運営するための経費などに充てられる「付加保険料率」によって構成されています。
なお、純保険料率については損害保険料率算出機構の「参考純率」を使用するか否かは各保険会社の任意とされているものの、各保険会社が保険料率を設定・変更する際には、保険業法に基づく認可又は届出が必要です。
つまり、各保険会社の保険料率は、参考純率を基礎とする場合であっても自社の商品特性や契約件数・保険金支払データなどを踏まえて純保険料を算出し、独自に算出する付加保険料を加えたうえで決定されるのです。
それだけに私たち不動産業者は、表面的な保険料率だけに目を向けるのではなく、補償内容や地域格差なども含めて比較検討することの重要性を、顧客に伝える必要があるのです。
出火理由の変化
消防法や建築基準法などによる規制の強化、建築技術や防火設備の進歩によって、建物の防火・耐火性能は向上してきました。
しかし、建物の耐火性が高まったからといって火災そのものが発生しにくくなるとは限りません。
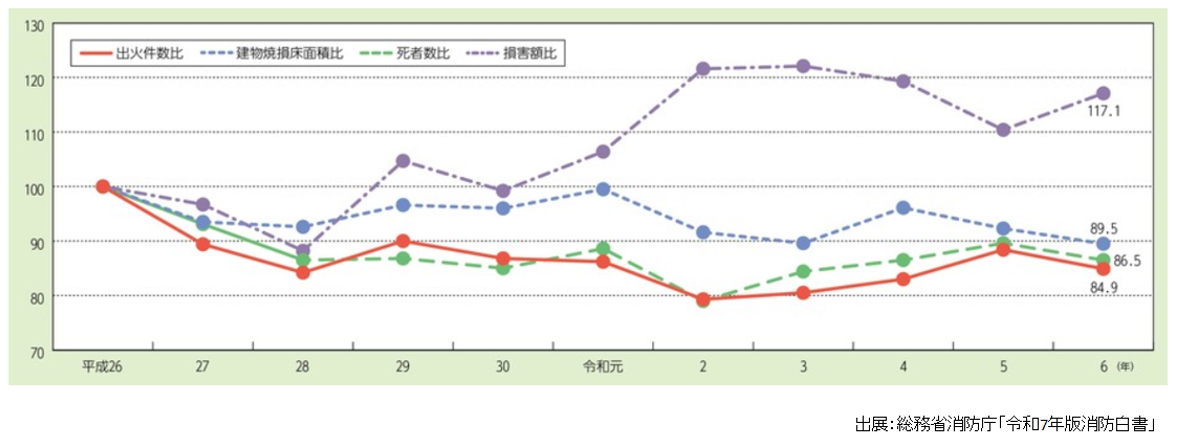
実際、全国の出火件数は長期的にみれば減少傾向で推移しているものの、近年では横ばい状態が続いており、年度によっては増加している年も見られます。
消防庁の公表資料によれば、令和7年の総出火件数は40,783件(概数値)で、平均すると一日当たり約112件、つまり約13分ごとに1件の火災が発生している計算になります。
火災種別の内訳としては建物火災が22,345件と、総出火件数の約54.8%を占めています。
令和6年の建物火災件数は20,972件でしたから、約6.5%増加しているのです。
そして、特に目を向けたいのが出火原因です。従来タバコの不始末や焚き火、こんろの消し忘れなどは出火原因の多くを占めていましたが、近年はリチウムイオン電池等から出火する火災が増加しているため、電気機器や配線器具など電気に関係する出火原因にも注意を払う必要があります。
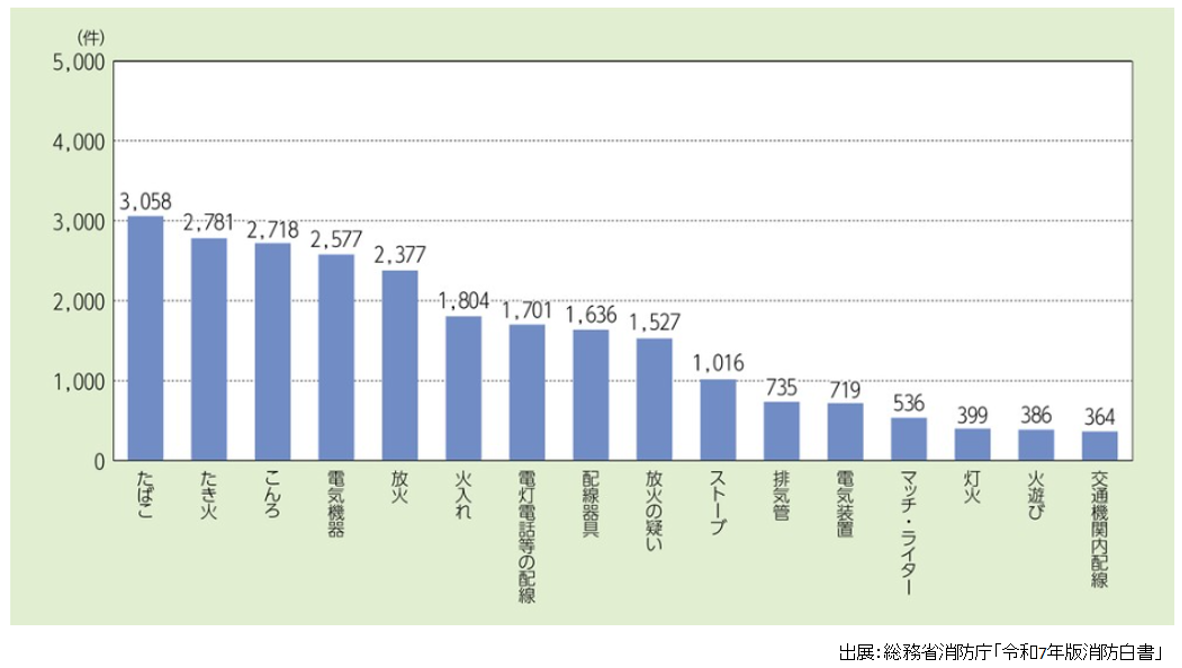
実際、消防庁が公表した令和6年の建物火災における出火原因を見ると電気機器が2,577件、電灯電話等の配線1,701件、配線器具1.636件と、電気に関係する火災が一定の割合を占めていることが分かります。
こうした変化の背景には、私たちの生活における電気製品の普及があります。
そのうち、特に筆者が注目するのはスマートフォンです。
総務省の「令和7年通信利用動向調査」によれば、日本国内におけるスマートフォンの世帯保有割合は91.8%とされており、今や生活に欠かせない機器となっているとの見解に異論はないでしょう。
そして、スマートフォンをはじめ、モバイルバッテリーやワイヤレスイヤホン、コードレス掃除機などにはリチウムイオン電が使用されています。
リチウムイオン電池は、小型でありながら大容量の電力を蓄えられる一方、外部からの衝撃や高温環境下での使用、過充電、内部の損傷などをきっかけに内部短絡が発生し、異常発熱や発火に至る可能性があります。
実際、消防庁が令和8年3月に公表した「リチウムイオン電池等から出火した火災の調査結果」によれば、令和4年の601件から令和7年には1,297件へと増加していることが分かります。
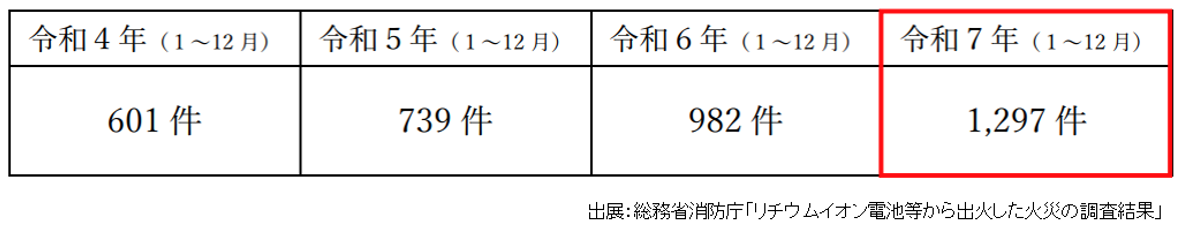
もちろん、これらの火災がすべて住宅内で発生したわけではありませんし、リチウムイオン電池による火災の増加だけを理由に住宅火災の発生傾向を結論付けられるわけでもありません。
しかし、電気製品の普及に伴って、従来とは異なる出火リスクが身近となっていることについては認識しておく必要があるでしょう。
それだけに、私たち不動産業者には、建物の耐火性と出火リスクは別物であること、火災の発生件数は長期的な推移だけでなく直近の動向にも目を向ける必要があること、そして出火原因そのものが変化していることについて理解をしておく必要があるのです。
気候変動と自然災害
私たち不動産業者が理解を深めておくべきなのは出火原因の変化だけではありません。
自然災害の発生頻度や傾向などについても目を向け、物件の立地や特性に応じて必要な補償を検討するよう顧客に促す必要があります。
研修会などでこのような説明をすると「直接火災保険を提供するわけでもないのに、そこまで気を使う必要があるんですか」と質問されることがあります。
先述したように、保険商品を販売している立場でなければ、保険商品の詳細な内容や保険の適用範囲まで説明する必要はありません。
しかし、重要事項の説明時にはハザードマップを提示して、対象物件の位置を示すことが義務付けられています。つまり、物件がどのような自然災害のリスクと隣り合わせにあるのかを、顧客が認識する機会が制度上設けられているのです。
もちろん、ハザードマップ上で物件の位置を示すことと、個別の災害リスクや必要な保険補償について説明することは別の問題です。
ですが、情報を提示するだけで終わらせず、実際に被害を受けた場合にどのような損害が想定されるのか、どのような備えが必要になるのかまで考えることが、顧客の利益につながるのではないでしょうか。
気候変動がもたらす影響がすでに無視できないものとなっていることに、多くの方が気がついています。
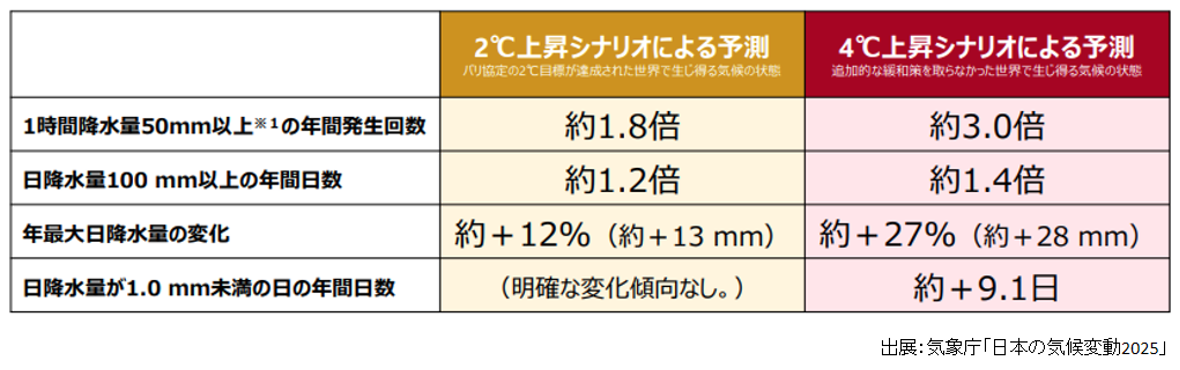
気温上昇は、もはや疑いようのない事実とされており、気温の上昇に伴って、短時間に集中的に降る大雨の発生頻度や強度も増加すると予測されています。
気象庁の「日本の気候変動2025」によれば、世界平均気温が工業化以前と比べて気温が2℃上昇した気候状態では、1時間降水量50mm以上の年間発生階数は約1.8倍、日降水量100mm以上の年間日数は約1.2倍になると予測されており、さらに、4℃上昇すればそれぞれ約3倍と約1.4倍に達すると予測されているのです。
この数値だけでは理解がしづらいかもしれませんが、世界平均気温が工業化以前と比べて2℃上昇した気候状態では、100年に一度の極端な降水の強度が約17%、4℃上昇した気候状態では約32%増加すると言えば、イメージできるのではないでしょうか。
このように説明すると
「地球温暖化を防止すれば、平均気温の上昇を阻止できるのでは?」
「世界各国で対策が講じられているのだから、それほど心配しなくても良いのでは?」
と、考える方は多いものの、例えば、2026年10月21日に国連環境計画(UNEP)が「産業革命前からの気温上昇が1.5℃の国際目標を超過するのは避けられない」との報告書を発表し、さらに、「1.5℃越の期間が長くなるごとに、壊滅的な洪水や熱波など地球温暖化の影響が大きくなる」とコメントしています。
もちろん、同報告書は1.5℃目標への復帰が不可能であると結論付けているわけではありません。
温室効果ガスの排出削減を加速させ、気温上昇の超過幅を最小限に抑えたうえで、今世紀末までに1.5℃以下へ戻す道筋も、当然に示しています。
ただし、世界各国が足並みを揃えて努力をしなければ、実現が困難であることは事実です。
そもそも、気候変動に関するシナリオ(IPCC第6次評価報告書)では、どのような対策を講じるかによって将来の気温上昇幅は異なるものの、世界平均は短期的(2021~2040年)に1.5℃まで上昇すると予測されています。
また、中期的(2041~2060年)には、温室効果ガスの排出が中程度以上のシナリオで2.0℃前後、あるいはそれを上回る水準に達する可能性が示されているのです。
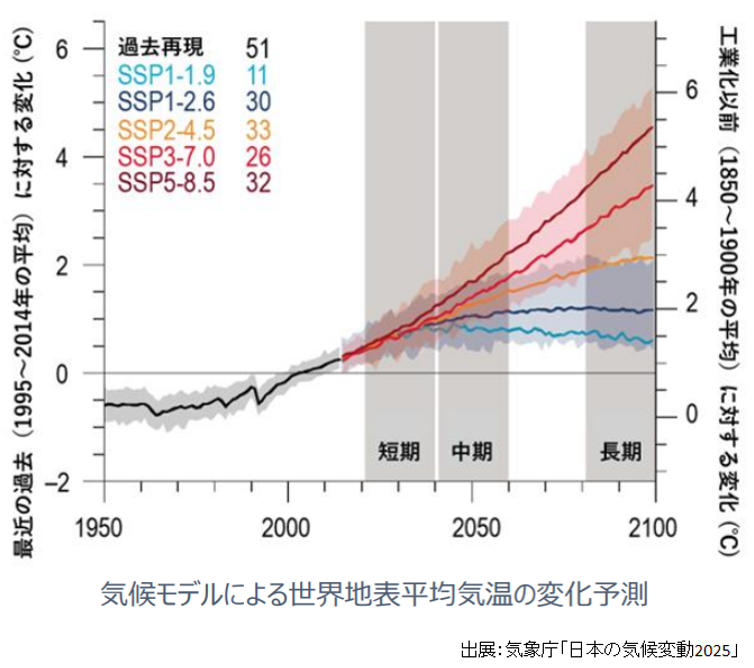
それだけに、個人レベルの備えがこれまで以上に不可欠だとさえ言えるのです。
大雨がもたらす影響は、浸水被害だけではありません。
がけ崩れや土石流の発生などの土砂災害を誘発する可能性をも高めます。
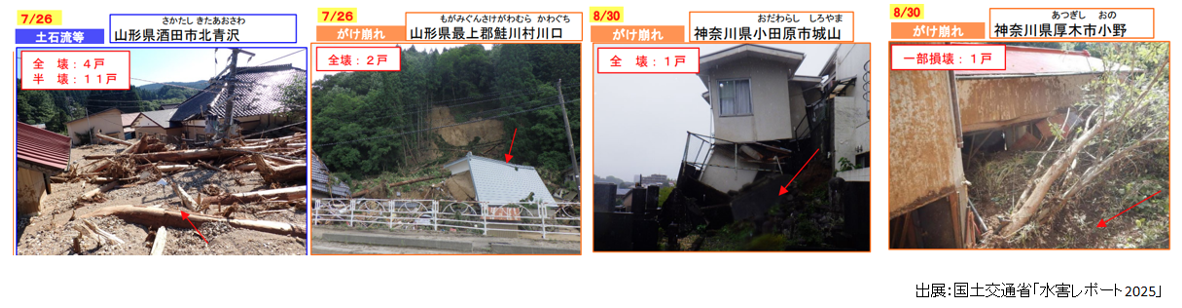
政府は、河川整備や内水氾濫を防止するための下水道事業など、激甚化・頻発化する水災害等への対策を強化しているものの、限界はあります。
また、想定外の雨量が伴えば、過去に大きな被害が発生していない地域だからといって、まったく油断はできないのです。
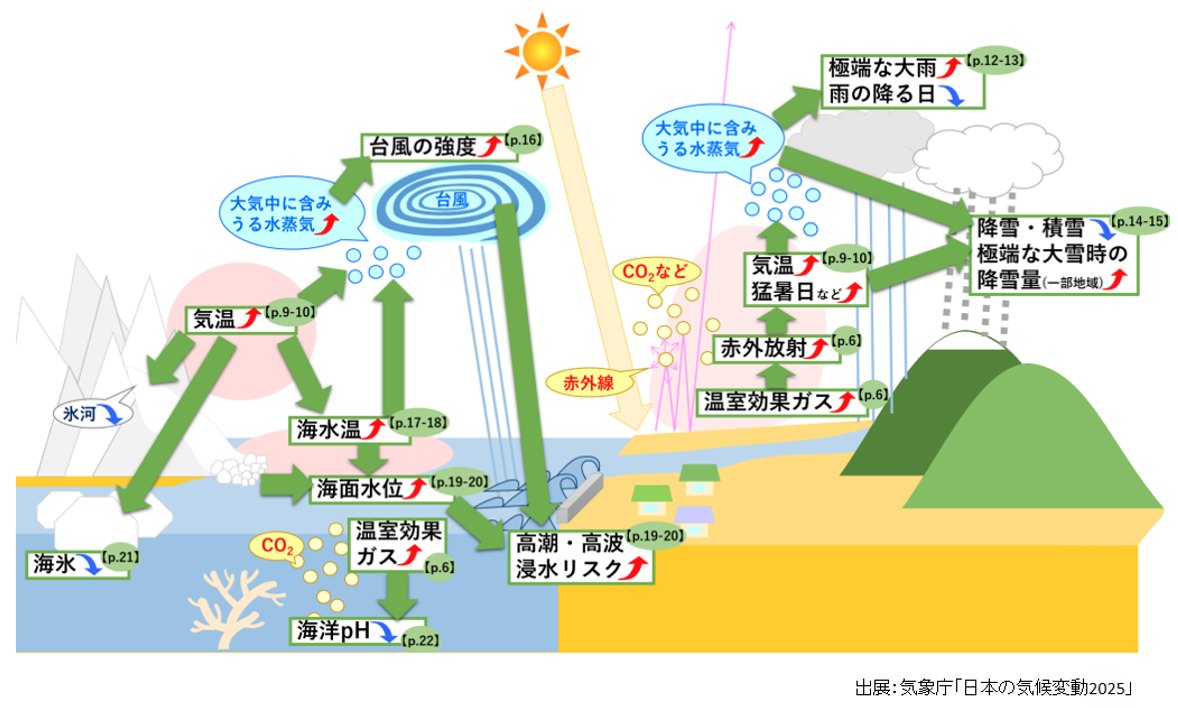
そもそも、同じ市区町村であっても、河川との距離や土地の高低差、周辺の排水環境、建物の構造や配置などによって、想定される被害は異なります。
自治体が公表するハザードマップを確認することが重要ですが、それだけで個々の物件が抱えるリスクをすべて把握できるわけではないのです。
それだけに、どのような損害に備えるべきなのか、過去にどのような自然災害が発生し、どのような損害に対して保険金が支払われているのかといった情報を私たち不動産業者が把握したうえで、顧客に対し、保険会社や保険代理店にも確認しながら、必要な補償を確保できる保険商品を選択するよう促す必要があると、筆者は考えるのです。
不動産営業が保険商品の専門家になる必要はありません。
しかし、物件の立地や特性に応じた災害リスクを把握し、顧客が適切な備えを検討できるよう情報を提供することは、不動産取引の専門家として果たすべき役割の一つだと思っているからです。
火災保険に加入できない物件が増加する?
火災保険には、どのような地域や築年数の物件でも加入できると勘違いされている方は少なくありません。
しかし、建物の老朽化が著しい場合や、構造上の問題、維持管理状態、過去の損害履歴などによっては、保険会社から加入を断られたり、補償内容や引受条件を制限されたりするケースはあるのです。
そもそも保険の基本的な役割は、多くの人が保険料を出し合い、事故や災害などによって損害を受けた人に対し、その資金を保険金として支払うことで、経済的な損失を補い合うことにあります。
こうした相互扶助の考え方は古くから存在しており、その起源の一つとして、紀元前2250年頃のオリエントにおける隊商(キャラバン)貿易や、古代ギリシャ・ローマ時代の海上貿易における損失分担の仕組みなどが挙げられています。
つまり、保険は個々の契約者が抱えるリスクを、多数の契約者で分担する仕組みであるということです。
それだけに、損害が発生する可能性や、その際に想定される損害額が極端に大きい物件まで無条件に引き受けてしまえば、保険制度そのものの公平性や安定性を損なうおそれがあります。
それだけに、保険会社は契約を引き受ける際、建物の構造や築年数、所在地、利用状況、維持管理の状態などを確認し、事故や損害が発生するリスクを評価する必要があります。
そして、評価の結果によっては引受を断るだけでなく、補償範囲を限定したり、免責金額を設定したりすることもあるのです。
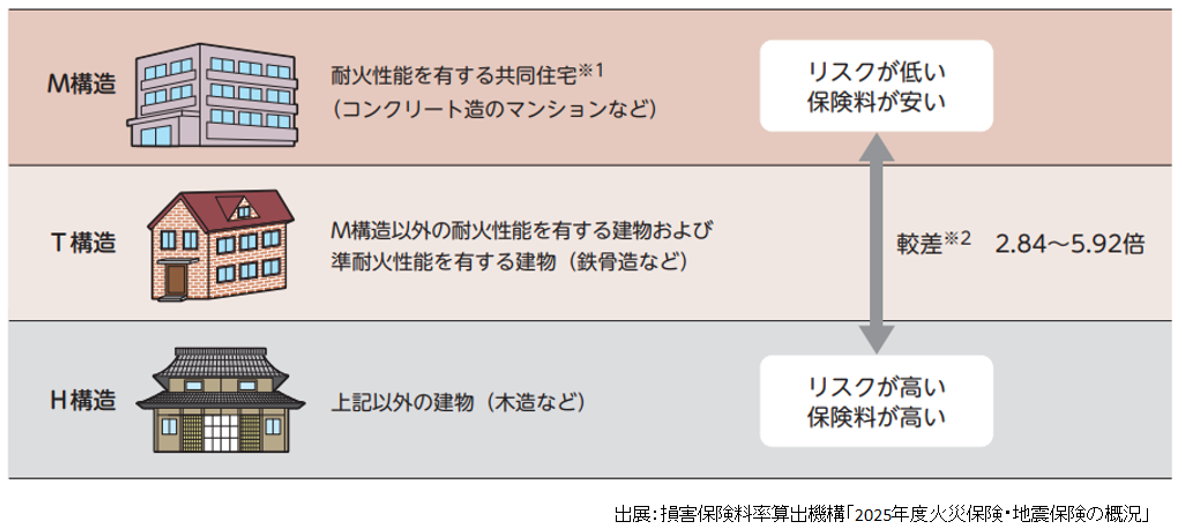
例えば、長期間放置されていた空き家や、屋根・外壁などの劣化が著しい建物では、通常の住宅と比べて事故や損害が発生するリスクが高いと判断されるでしょう。
また、同じ築年数や構造の建物であっても、土砂災害の特別警戒区域など、災害リスクが高いと評価される地域に所在する物件については、保険会社の判断によって引受条件が制限される可能性はあるでしょう。
もっとも、こうした区域に存在することだけを理由に、すべての保険会社が引受を拒否するわけではありません。
保険の役割を鑑みると、現在までのところ「火災保険に加入できない(全面的な引受停止)」物件の増加は限定的だと推察されるものの、激甚災害がさらに頻発すれば、今後、希望する補償、例えば水災補償を付けられない、保険料が高額すぎて加入を断念せざるを得ないといった状況が常態化する可能性はあるでしょう。
実際、米国のカリフォルニア州では大手保険会社のState Farmが2023年5月に、Allstateも2022年から保険の新規引受を停止しています。
State Farmは山火事リスクの拡大や建築費の上昇などを理由に挙げていますが、米国ではすでに、保険会社が自然災害や事業環境の変化を踏まえて、特定地域での新規引受を見合わせる事態が生じているのです。
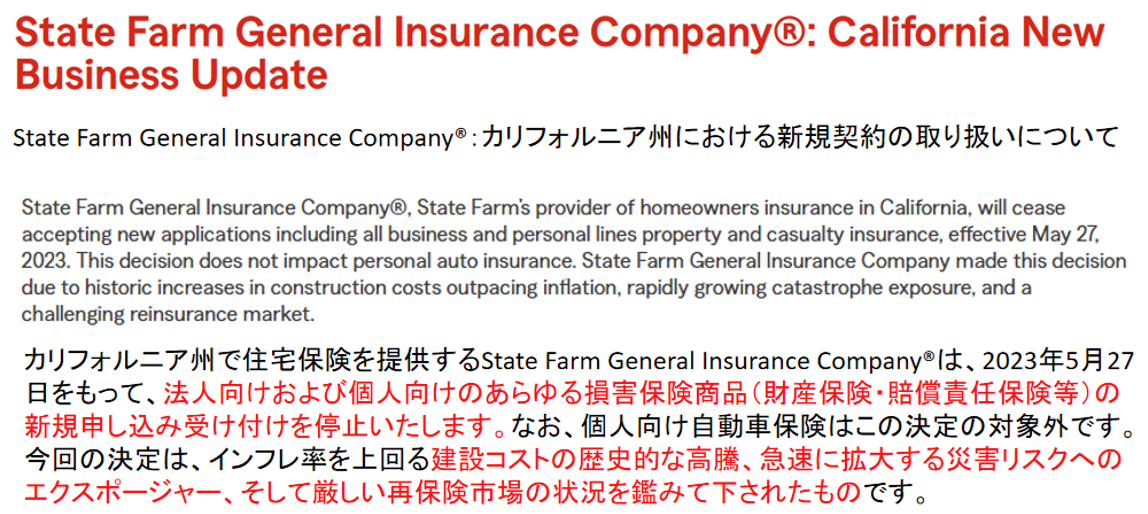
日本では、米国で見られるような大手保険会社による広範な新規引受停止のような対応が、一般化しているわけではありません。
しかし、ハザードマップ上の浸水想定区域や土砂災害警戒区域に位置する物件、過去に水害・風災の保険金請求がある物件については、保険会社や個別の契約条件によって、引受判断や保険料、補償内容に違いが生じる可能性はあります。
現在、火災保険の最長契約期間は5年ですが、契約更新時に、前回と同様の補償を引き受けてくれるとは限りません。
今後、どのような変化が生じるかは予測できないのです。
金融機関の多くは、融資実行の条件として建物の評価額に見合った火災保険への加入を求めてきます。
もちろん、求められる保険金額や補償内容は金融機関や融資条件によって異なるものの、
リスクが懸念されるエリアや築古物件の場合、今後は希望する額や補償を受けられる火災保険に加入できないといった事態が、常態化する可能性はあるのです。
それだけに、私たち不動産業者は直接保険商品を販売する立場になくとも、顧客の財産を守る意味からも、火災保険に関する基礎的な知識は学んでおく必要があるのです。
まとめ
気候変動による自然災害の激甚化や、生活様式の変化に伴う新たな出火リスクの台頭など、私たちの住まいを取り巻く環境は確実に変化しています。
こうした時代において火災保険は、単なる住宅ローンの融資条件を満たすための形式的な手続きではなく、顧客の生活基盤と資産価値を守り抜くためには不可欠な防衛策の一つと言えるでしょう。
もちろん、不動産会社の本来業務は物件取引の成立です。
ですが、引き渡し後の維持コストや将来的な売却、流通性までを見据えた情報を提供できるかどうかが、これからの不動産会社に求められる真の付加価値ではないでしょうか。
本稿で解説したとおり、現在は火災保険の最長契約期間は5年とされていますが、今後、この期間が短縮される可能性はあるでしょう。
さらに、契約更新時において従前と同様の補償が受けられるとは限らないのです。
それだけに、目先の成約だけを追うのではなく、立地や建物の特性に潜むリスクを正しく見極め、顧客が適切な備えを講じられるように寄り添うこと。
その誠実な姿勢こそが、結果として顧客からの信頼を生み、選ばれ続ける確かな一歩となるはずです。
火災保険を直接勧誘する立場ではないからといって学ぼうとせず、適切な助言をできないようでは生き残ることさえ困難となる可能性すらあるのです。
あわせて読みたい